


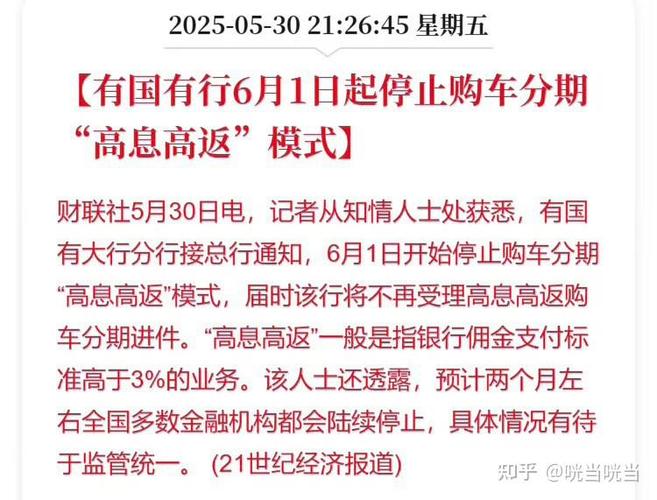
汽车金融领域当前最引人关注的话题莫过于银行陆续停止推出那些“高利率、高回报”的产品,关于这一点,我已撰写过多篇相关文章。
为什么关停?我之前也写过多篇文章。
本文简单简述一下它为什么出现?
银行急需资产,汽车金融业务对于众多银行而言尚属新兴领域。在经营4S店业务时,直接竞争对手便是汽车金融公司。对于新涉足汽车金融领域的银行,包括那些已运营多年的银行,他们在专业能力上往往不及汽车金融公司。面对这一挑战,一位银行领导提出了“能力不足,佣金来凑”的策略,由此引发了激烈的佣金竞争。
为何银行的业务专长不及汽车金融公司?这是因为汽车金融公司的运营模式源自2004年美国的一家汽车金融企业,该模式基于我们当时引进的固定价格业务体系。换句话说,银行在与汽车金融公司竞争时,实际上是在与后者学习。
仔细看上图2004年之前的事件。
接下来要探讨的疑问是:美国金融机构在汽车金融领域的专业能力是否超越了银行?对此,答案是否定的。具体可参考下方的图表展示。
专业程度与市场份额相当,而汽车金融公司(CAPTIVE)的市场份额正不断缩小。
银行并未预期能从汽车金融领域获取丰厚利润,却未曾料到会出现如此巨大的亏损。这主要是因为其产品设计理念和实施方式并不契合竞争激烈的买方市场环境。
2022年,我曾向银行领导提出“全款转贷款”的建议,指出高提前还款率会导致亏损,但这一观点并未得到他们的认同。以招商银行卡中心为例,它并未推出“高息高返”产品,反而转向了投资风险更高的特斯拉造车新势力。那么,我们不妨观察一下哪家银行的卡中心在营销方面做得更为出色——答案是招商银行。销售和营销的目标是不同的,销售追求的是业务量的最大化,而营销则追求的是利润率的最大化。
蓝海市场无需进行营销推广,而在红海市场中,营销推广显得尤为关键。欧美金融机构普遍认为,营销管理对利润率的提升贡献高达80%,欺诈管理贡献约为15%,而信用管理则贡献5%,且这些贡献度与变化幅度成反比。
仔细审视这幅图,可以发现美国汽车金融公司设定的客户可接受价格。我必须强调,这些金融业务的客户可接受价格普遍来源于信用卡业务客户可接受价格。换句话说,银行在这一领域相较于CAPTIVE有着显著的优势(更多详情请参阅《有金融机构在做客户可接受定价!!!!!》)
总结:汽车金融业务未来落在何方?见下图。






