


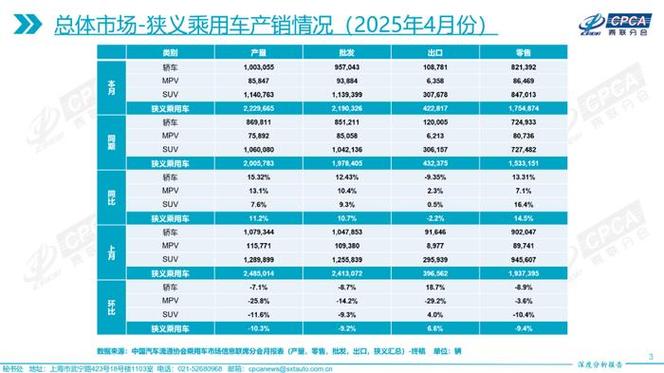
上个月,狭义乘用车批发销量再攀历史高峰,达到了4月份的新纪录。销量高达219万辆,同比增长10.7%,而且从2月到4月,每个月的批发量都有显著提升,均位于历史最高水平。
崔东树秘书长指出,这一禁令主要源于行业库存调整阶段的结束,政策启动促使市场信心得到显著回升,此外,出口市场的增长速度也有所提升。
尽管不同厂商在市场上的表现参差不齐,有的表现优异,有的则不尽如人意,然而随着行业领头企业的市场引领作用日益显著,整个市场趋势依然呈现上升态势。尽管竞争激烈,但未来发展的希望依然存在。
在审视汽车制造商前30强的主流榜单中,国内品牌依然稳居领先地位。特别是进入4月份,上汽通用五菱在基础纯电动车市场实现了显著增长,单月增长幅度达到了43.5%,一举跃升至车企排名第五,助力中国品牌占据了市场领先TOP 5的所有位置,这无疑是一次具有里程碑意义的成就。
从前五强单月的市场表现来看,彼此间的差距相当显著,比亚迪继续保持领先地位,其销量比吉利高出14万辆,短期内这种领先地位恐怕难以动摇。然而,从同比增长的角度来看,吉利的增长势头明显强于比亚迪,尽管尚无法赶超,但随着比亚迪难以再突破40万至50万辆的月销量大关,两者之间的差距正在逐渐缩小。
吉利与奇瑞之间的领先优势正在逐渐扩大,4月份,吉利的销量达到了23.4万辆,比奇瑞高出4.2万辆;同时,奇瑞的增长率已经跌破两位数。这一核心原因在于奇瑞面临着多方面的挑战,一方面是国内新能源市场的发展相对滞后,另一方面,在国际市场上,比亚迪的强势进攻对奇瑞产生了显著的影响。
长安虽跻身前五,却略显退步,4月销量降幅达5.3%。其核心问题在于新能源表现平平,且在燃油车市场,份额正被竞争对手逐步侵占。具体来看,启源系列在4月销量仅为1.2万辆,同比大幅下滑26%,而燃油车引力系列亦在4月下跌了16.8%。在最初的四个月里,长安汽车的同比增长率仅为1.4%,若不调整这一状况,长安汽车在今年实现增长将面临挑战。
十强榜单的最后五位,南北大众品牌依然占据一席之地,尤其是北大众,在4月份的销量下滑至10万辆以下,单月降幅高达15%,这种情况实属少见,尽管如此,它依旧稳坐合资车企的龙头位置。
长城销量达到8.2万辆,增长率为7.7%,与单盘销售情况基本持平,然而,1至4月份的跌幅仍有6.2%,亟需扭转这一局面。上汽大众尚未摆脱下滑态势,同比数据呈现双降,面临的压力相当大。
特斯拉退居其后,上汽乘用车凭借6.7万辆的销量跻身前十,这使得原本前十强中我国品牌已占据7席,这一现象实属罕见,短期内恐难有更多国产品牌跃居前列,关键在于上汽乘用车将如何稳固这一地位。
特斯拉的排名跌出前十,这现象一方面源于国产新能源汽车的竞争,另一方面,特斯拉还需关注其如何通过调整价格和权益策略来迎头赶上。然而,对于特斯拉而言,维持6万至8万辆的销量稳定,并在不同月份间保持这一波动范围,这已是其长期以来的经营策略。
在11至20名之间,零跑的增速迅猛,现已攀升至第十五位,成功超越了小鹏和理想。小鹏的增速更是高达237%,即便品牌平均售价有所下降,这一增速依然显著。接下来,关键在于如何进一步优化品牌形象和持续提升销量。尽管理想的销量达到了3.3万辆,这一增长幅度尚可,超过了30%,然而,这一数字已不再达到理想最高月销5万辆的顶峰。随着更多成熟企业的大型旗舰SUV进入市场,这对理想在高端市场的地位产生了显著影响。
重新审视前四个月的车企排名,我们可以发现排名变动并不显著,这几乎可以看作是年度排行榜的一个缩影。值得注意的是,与四月份的情况不同,一汽-大众依然稳居第五位,而上汽通用五菱的涨幅却十分显著;同样,特斯拉继续保持第十名的位置,但其18.3%的降幅在历史中实属罕见。丰田在南北市场的表现虽逊色于南北大众,但同期销量仍保持稳定,实属不易。特别是在前15强车企中,华晨宝马与东风日产的降幅较大,均超过20%,形势略显严峻。
各大系别分析显示,自主车企在4月份的表现尤为出色,不仅头部车企纷纷崛起,仅有4家企业出现下滑,整体销量更是实现了显著提升。具体来看,当月销量达到了153万辆,累计四个月销量高达580万辆,同比增长率超过了20%。尤为值得一提的是,单月销售额更是罕见地超过了70%,具体数值为70.2%,这一成绩有力地推动了前四个月累计市场份额的达到68.6%,市占率持续上升。
尽管新势力在造车领域以及公众舆论中势头强劲,但他们在市场上的实际地位尚显薄弱。在自主车企的前十强名单中,第8至第10名才是新势力的专属领域,而前七名则全部属于传统的汽车制造巨头。此外,每月销量能够达到10万辆及以上的车企仅有五家,而单月销量能够突破万辆的,总共也只有19家车企,其中新势力车企仅有5家。
合资企业所占比重持续减少,德国品牌在4月份的月度销量仅为26.8万辆,较去年同期下降了11.4%。当月的市场份额降至12.3%,这一数字甚至低于前四个月累计的13.6%,德系品牌若想在今年维持15%的市场占有率,恐怕会面临较大的挑战。
日系品牌的市场表现甚至超过了德系,东风日产未能进入前15名,本田也未能进入前20名,这些因素共同作用,导致日系4月份的销量降至20万辆以下,较去年同期下降了11.9%。而前四个月的累计销量也只有82.2万辆,与去年同期相比,降幅达到了14%。
在市场份额方面,日本品牌在4月份的月度份额已降至9%以下,具体为8.9%,而前四个月的累计份额也未能突破10%,仅为9.7%。鉴于日本汽车品牌在新能源汽车领域尚未取得显著成绩,未来长期维持低于10%的份额对于它们来说似乎是一个较为可能的情况。这一切的关键在于,接下来这几家日本汽车制造商在新能源汽车领域的崛起速度将如何。
美系车市场状况愈发严峻,尤其是在特斯拉这一关键车企缺席之后,其市场份额正迅速下滑,逼近5%的临界点。如今,随着小米YU7的问世,国产新能源车正式对特斯拉发起了正面挑战,而SU7与YU7的组合也将成为Model 3和Model Y的直接竞争者。
江铃福特在领睿车型上的销量提升,成为了美系品牌中唯一实现正增长的亮点,这一增长使得美系车在4月份的降幅降至6.8%。然而,长安福特与上汽通用的销量下滑,依旧对美系整体市场造成了下行压力。为了保持5%的市场份额,美系车在未来一段时间内需要持续努力。
新产品的不断上市,尽管市场总体态势尚可,然而竞争愈发激烈,价格战愈演愈烈。消费者面临多重需求,各大车企及各个品牌都承受着空前的压力。这种贴身肉搏、刺刀见红的竞争态势,或许将成为中国车市未来的一段新常态。
杜余鑫
干这行如果不努力思考
那跟咸鱼有什么区别






