


2025年年初,各车企2024年度销售目标的完成情况逐渐揭晓。概括来说,结果令人失望,夸大其词者众。实际上,仅有比亚迪、奇瑞、吉利、理想、零跑和小米六家企业实现了既定销量目标,而其他企业的达标率之低,甚至不足一半。
尽管如此,这些汽车制造商依然坚持发布了更为大胆的2025年销量预期。以鸿蒙智行为例,他们设定的目标是100万辆,这一增长率竟高达125%。小米汽车同样毫不逊色,其增长率也设定为122%,目标销量为30万辆,可谓是技艺高超,胆识过人。
2025年6月初的时点已至,本年度的头五个月的销售数据已悉数公布,这几乎标志着上半年的征程即将收尾。那么,这些汽车制造商的销量目标完成情况究竟如何?他们是否又仅仅是如同去年那般,沉浸在自己的喜悦之中?接下来,我们将对销量达标的具体状况进行一番细致的剖析。鉴于新兴车企设定的销量目标相对较为激进,因此本文将暂时仅聚焦于分析这些新势力车企。
达标率剖析:仅小鹏破45%大关
根据各新兴势力在2025年前五个月公布的销售数据,并参照它们的年度销售目标分析,仅有小鹏汽车一家企业的达标率超过了45%。
从直观数据来看,小鹏汽车在今年前五个月的销量达到了16.3万辆,然而,其设定的全年销量目标是35万辆,这意味着目前仅完成了46.5%的目标。若将实现年度销量目标比作一场马拉松,小鹏汽车无疑是唯一一位已看到半程标志的选手,而其他新兴势力品牌尚在努力追赶,距离他们所宣称的目标还有一段距离。
继续向下浏览,我们发现销量目标完成率超过30%的企业有两家,它们分别是小米和零跑。具体来看,小米在前五个月的销量达到了12.5万辆,若以35万辆的既定目标为基准,其完成率达到了35.7%。而零跑在前五个月的销量为17.4万辆,若以50万辆的销量目标为参照,其完成率略低于小米,为34.7%。
小米和零跑如同去年一般有望达成年度销量目标,这前景相当乐观。小米正值巅峰时期,其YU7车型同样势头强劲。尽管负面消息不断,但它们对消费者心理的把握精准,车辆销量依然出色。至于零跑,凭借“半价理想”的市场定位,在激烈竞争中脱颖而出,连续三个月蝉联月度新势力销量冠军,正逐渐步入佳境。
剩余的七家主流新能源汽车品牌,包括理想、极氪、岚图、深蓝、阿维塔、腾势以及蔚来,在前五个月的销量完成率均超过了20%。其中,理想以23.9%的达成率表现最为突出,而蔚来则以20.3%的完成率位居末尾,几乎触及了20%的底线。
蔚来目前的状况确实不尽如人意,其旗下三个品牌的总销量甚至不及小米这一新兴品牌单款车型的销量。更令人担忧的是,蔚来的2025年第一季度财报表现不佳,净亏损额高达67.5亿元,同比增加了30.2%,这一情况再次引发了公众的广泛关注和忧虑。
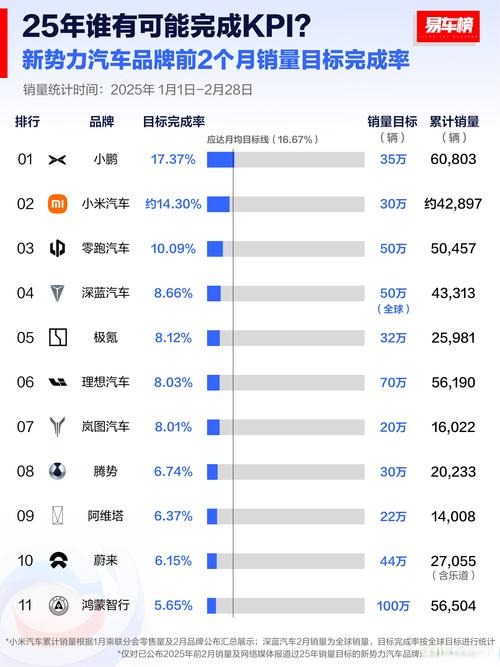
观察这些新兴力量今年前五个月的表现,若它们不能在下半年迎来翻天覆地的转变,那么能够顺利实现年度销售目标的恐怕寥寥无几。每年设定的销量目标都显得过于乐观,这似乎正逐渐变成一个不容置疑的真相。
定高目标真相:淘汰赛下的生存法则
浏览至此,众多网友或许心生疑惑,鉴于当前车市竞争如此激烈,想要成功销售汽车实属不易。这一现象连普通大众都能察觉,那为何这些汽车企业的高层仍旧设定如此激进的销量目标呢?
实际上,问题正是源于此,我国汽车市场并不需要过多的汽车品牌。那些市场领导者凭借其规模优势在竞争中占据上风,逐渐蚕食着腰部以下车企的市场份额。面对这样的形势,若这些车企不想被动等待被淘汰,就必须竭尽全力实现更高的销量,才能在这场淘汰赛中存活到最后。
朱江明,零跑汽车的CEO,在近期谈论中国汽车品牌未来竞争格局时,明确指出,手机数量乘以2,这个数字应该是上限,最多不会超过这个数。他给出的具体数字是大约10家。这一观点并非他一人独有。李想曾对理想汽车的未来作出预测,认为10年后行业内仅剩8家主流车企;小鹏汽车的何小鹏则认为,在未来十年内,能够稳固地位的新能源车企数量不会超过5至7家;而长安汽车的朱华荣更是直言不讳,预计未来几年将有高达80%的品牌面临倒闭的风险。
目前我国汽车品牌已超过120个,但它们的生存空间被无情地挤压到了1%到5%的极小范围。按照朱江明所预测的10家企业为上限,这些企业的存活率仅为8%,这并非消极的看法,而是对竞争激烈的市场环境进行的一次理智的梳理。
“合力图强”已成为行业迫切追求的生存策略。随着市场从蓝海变为红海,分散的研发投入和重复的产能布局已变成沉重的负担。通过整合与重组,将碎片化的资源锤炼成有力的拳头,这既是我国汽车企业应对国际巨头的实际策略,也是阻止内部恶性竞争、防止资源浪费的有效措施。
全球汽车行业的演变早已留下了深刻的印记。美国市场曾经是超过千家车企的竞技场,经过激烈的竞争与淘汰,如今只剩下通用、福特、克莱斯勒以及特斯拉等少数巨头。在亚洲金融风暴之后,现代和起亚进行了战略性的重组,最终形成了全球排名前三的现代起亚集团;而标致雪铁龙与菲亚特克莱斯勒的世纪级合并,则孕育出了全球第四大汽车集团——斯特兰蒂斯。
历史经验表明,孤立无援导致易受攻击,而团结一致方能成就伟业。新能源汽车的兴起为我国汽车产业开辟了一道前所未有的发展机遇,但也伴随着一段混乱无序的盲目扩张。随着资本热潮的消退,只有那些通过资源整合汇聚力量的汽车企业,才有资格在最后的竞争中占据一席之地。
产业重构的内在规律一目了然——与其在消耗战中陷入零和博弈,不如在重组过程中追求共同利益。一旦分散的研发资源得以整合,一旦重复的产能布局得到优化,中国汽车产业方能真正握紧拳头,在全球竞争中展现出其应有的实力。
淘汰赛的赛程即将结束,此时整合资源已不再是战略层面的选择,而是关乎生存的必要手段。只有团结一致,我们才能展望未来。
【结语】随着年复一年的销量目标泡沫被不断戳破,我们目睹的不仅仅是市场预期的错误判断,更是中国汽车产业在迅猛发展之后不可避免的残酷重组。朱江明、李想等业界巨头所提出的“10家论”并非无的放矢,而是对市场容量和竞争激烈程度的深刻洞察。研发分散、产能过剩、产品同质化现象严重,这些已经成为悬在众多汽车品牌头顶的达摩克利斯之剑。
历史经验表明,无论在美国还是欧洲,经历激烈竞争后,唯有行业巨头方能稳固立足。当前,中国新能源汽车的黄金发展期正在逐渐缩短,"合力共进"不再仅仅是战略选择,而是生存的必然要求。我们必须集中资源、优化战略布局、团结一致,这是在激烈的市场竞争中避免被淘汰的必经之路。在这场关乎未来的角逐中,胜利终将归属于那些勇于整合资源、擅长协作配合的明智之士。分散状态导致其易受损害,而集中则能增强力量——这正是中国汽车行业通往全球价值链最高点的关键所在。






