


芝能汽车出品
2025年7月,Stellantis集团,全球排名第四的汽车企业,正式对外公布了对氢燃料电池项目的终止。这一举措标志着氢燃料电池在乘用车领域的应用路径已被主流汽车制造商正式摒弃。目前,继续在这一领域探索的仅有丰田、本田、现代以及宝马等少数几家车企,且他们的研究主要集中在了商用车辆和非乘用车市场。
市场、技术和基础设施等多重挑战使得乘用车氢能源的发展在全球范围内逐渐被削弱,不再享有战略上的优先地位。与此同时,中国的燃料电池产业在商用车领域已深入发展,并在政策的推动下,初步形成了一个包括供应链、示范应用以及技术进步在内的局部成熟体系。
Stellantis的决策不仅映射出全球氢能源汽车发展的困境,同时也与中国重型卡车在氢能应用方面所采取的另一种发展路径逐渐显现出差异。
Part 1
Stellantis退场:
氢燃料乘用车路径的系统性收缩
Stellantis公司对氢燃料电池技术的退出并非个例,而是众多乘用车领域氢能发展道路在面临实际困难时的普遍抉择。原本计划在法国和波兰生产的氢能轻型商用车辆量产项目,最终被取消,这一现象映射出氢能产品在商业上的不可持续性。
Stellantis战略调整的直接动因之一,源于补能基础设施的不足。以加州为例,到2025年,该地区仅运营着不到50座加氢站。壳牌公司关闭了其中的7座,此举直接导致该区域供应能力减少了12%。
氢能加注站的维护工作较为繁琐,且其运营费用相对较高,建设一座这样的站点所需的资金往往高达数千万人民币,这一数字远超直流快速充电桩的投资;同时,氢能加注站的运营收益在很大程度上取决于车辆的使用数量,这导致了一个恶性循环的局面。
更现实的是使用成本问题。
在美国,氢气的单价已从13美元攀升至36美元每公斤,而Mirai车型加满一次油需花费将近200美元;与此同时,主流家庭在美国为电动车充电的费用仍保持在10美元以下。
由于泵嘴结冰、充电排队、设备出现故障等问题,用户所遭遇的体验非常糟糕。即便丰田公司推出了价值高达1.5万美元的加氢补贴卡,这些补贴也难以掩盖燃料消耗方面的固有缺陷。
观察之下,整车的价值迅速贬值。在美国,Mirai新车的售价高达3.6万美元,然而二手车的回收价格却低至2000美元,保值率几乎为零,导致用户普遍遭受了巨大的损失。
基础设施不足、经济负担沉重、用户体验欠佳,这三点因素共同导致了氢能乘用车商业模式的崩溃。
在技术层面,尽管第三代燃料电池系统已经将续航能力提升到了800公里以上,并且成本降低了三分之二,但这仍然无法改变由基础设施不足引发的车辆难以使用,以及车辆数量稀少造成的基建投资亏损这一困境。
鉴于全球氢气资源分布高度区域化,其运输费用高昂,且制氢过程中碳排放问题尚未得到有效解决,因此,氢能用于乘用车的产业链难以形成规模化的闭环系统。
Stellantis的决策,映射出业界普遍的共识:至2030年,氢能动力乘用车市场难以构建出盈利的商业模式。
全球众多知名汽车制造商,包括现代推迟了Nexo新车的发布、本田减少了氢燃料电池车型的生产、宝马和丰田也仅限于技术研发和少量试验,这些举措共同反映出,这一技术方向在乘用车领域的市场热潮正在逐渐消退。
Part 2
商用氢能进入“深水期”:
中国路线的现实与挑战
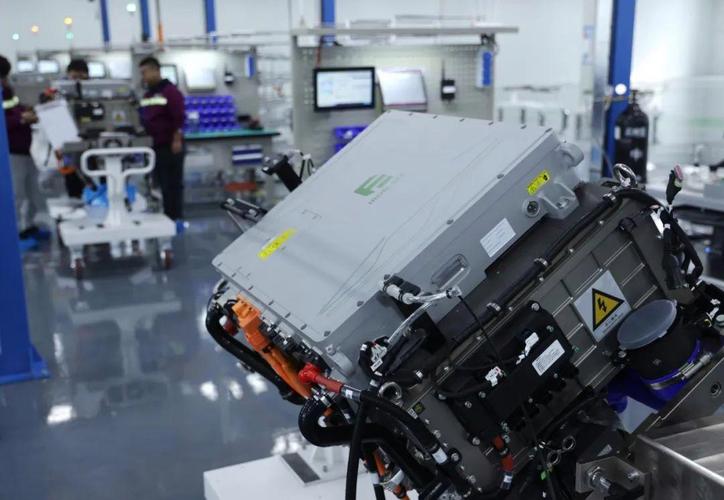
在全球乘用车氢能发展势头逐渐减弱的背景下,我国商用车燃料电池技术的研究与发展正处于一个结构性的调整时期。
自2020年该示范城市群政策推行以来,燃料电池车辆在轻卡和小巴的基础上,不断向重型物流车辆、环卫车辆以及冷链运输车辆等高载重、长距离续航的应用场景拓展,逐步构建起了一个拥有相对完整产业链的局部生态系统。
技术层面,中国燃料电池系统性能近年取得跨越式进展。
2025年,我国电堆的单堆功率成功跨越了400kW大关,而系统的额定功率普遍达到了280kW,续航里程也普遍超过了600公里。与此同时,配套的储氢瓶单支容积从140L增加到了450L,重卡储氢总量更是高达64.26kg。
捷氢科技和氢璞创能等企业,在系统集成效率的提升、冷启动能力的增强以及系统寿命的延长等方面,均取得了显著的进展。
在产业链领域,根据中汽中心提供的数据,电堆、空压机以及氢气循环系统等关键部件的国产化比率已经达到了90%以上。
我国膜电极、碳纸等关键材料国产化水平尚不充分,比例不足15%,然而,现已步入关键突破期。得益于国内产业链在政府大规模补贴的助力下,其具备逐步取代国外产品的潜力。
在基础设施领域,示范城市群已成功建设超过180座加氢站,这些站点主要分布在我国广东、上海以及京津冀等关键区域,其中35MPa成为主流的压力级别。目前,加氢的价格已经从之前的较高水平下降到了每千克30至40元,而在一些享受补贴的区域,价格甚至已经降至每千克低于30元。
氢气的供应稳定性正在持续增强,特别是在“氢走廊”的建设领域,京沪以及长三角等区域的发展正逐步显现出雏形。
在市场结构上,到2025年第一季度,我国燃料电池汽车的数量已接近三万辆。在这些车辆中,重型货车占据了相当大的比例,达到了58%。而乘用车则占比很小,主要集中在上海地区的示范车型。在重型卡车运输领域,使用氢燃料的车辆平均加氢时间不超过15分钟,单次行驶里程更是超过了600公里,显示出其一定的优势。
产业发展的关键因素在于政策的推动,在北京和上海,氢能重卡能够获得中央与地方联合提供的超过100万元的补贴(这种补贴模式难以持续),而且补贴后的价格甚至比传统的柴油重卡还要低。此外,一些省市还出台了高速公路通行费减免以及氢气价格补贴等政策,这些措施共同构成了当前氢能重卡商业化运营的重要基础。
从系统成本的角度来看,燃料电池系统与实现“低补贴下自我造血”的目标尚有差距;在运行稳定性方面,它也未能达到这一标准;至于长周期使用寿命,同样存在不小的距离。
整车的生产成本仍然较高,特别是在制氢环节,电解水制氢的费用持续保持在较高水平,绿色氢的占比仍然较小,而氢气的运输和储存所涉及的物理特性又导致其规模经济的形成过程较为缓慢。
更大的挑战在于展示效果的持续性。随着2025年的临近,即将结束的城市群示范项目,将成为后续产业政策的关键转折点。若补贴政策退出而市场体系尚未完善,当前依赖政策推动的“示范泡沫”可能会引发产业在短期内出现萎缩。
自2026年起,我国燃料电池产业的重心将逐步过渡至降低成本、提升效率、专注特定应用领域以及确保稳定运营。
小结
Stellantis的战略调整,直观地反映了全球乘用车氢能源发展路径所面临的系统性风险。
在市场体系、技术手段及基础设施尚未形成有效闭环的情况下,汽车制造商大规模生产氢燃料电池乘用车遭遇了极大的不确定性和可能出现的亏损风险。氢能源在乘用车领域的“前景”正逐渐被电动车和混合动力车在当前市场的“实用性”所取代。
中国燃料电池产业正探索另一发展方向,即专注于重卡、环卫等商用领域。借助政策扶持,该产业在核心零部件国产化、系统稳定性和运营生态方面已初步构建起产业基础。然而,这一路径正逐步迈向验证期,补贴政策一旦退坡,产业能否实现自主盈利,将直接关系到其能否从初期阶段成功过渡到规模化发展的关键。






