


剩下的会是谁,现在似乎可以下定论了。
辅助驾驶,到了讨论胜负的时候了吗?
地平线公司创始人余凯预测,在接下来的三年内,整个行业的发展趋势将逐渐明朗化;而Momenta公司的创始人曹旭东则持更为乐观的态度,他坚信明年就可以看出胜负的端倪。
曹旭东预测,本年度城市领航辅助驾驶(简称城市NOA)功能将降至15万元级别的车型。届时,年底及2026年初,10万元级别的车型也将配备城市NOA功能。
2025年被视为是高阶辅助驾驶技术大规模普及的起始年份,其中所指的高阶辅助驾驶技术是具备城市导航辅助驾驶功能的车型。实际上,在2024年,高速导航辅助驾驶技术已经显现出显著的上升趋势。进入今年,众多自主品牌如比吉奇3等纷纷发布了智能驾驶技术普及的战略部署。
今年,高速NOA领域将迎来显著的增长;而城市NOA的普及则需延后至明年,即至少要到2026年。这一增长主要体现在两个方面:一是汽车制造商搭载相关功能的车型数量将有所上升;二是消费者对该功能的购买意愿也在增强。然而,从产品发布到技术成熟,再到用户对其产生信任,这一过程是必要的,大约需要三年的时间,大致到2028年左右,也就是大约三年时间。
本期圆周重磅内容推荐:
小鹏解释为何不用激光雷达:看不远、干扰多、帧率低、穿透性差
在当前的市场状况下,我们若要探讨市场最终将留存多少企业,必须基于两个基本假设:
1、聚焦辅助驾驶玩家,不考虑文远、小马等主攻L4的玩家;
2、主要是智驾供应商,不考虑主机厂自研的情况。
智驾供应商玩家大概是3类:
这一类别涵盖了那些构建自有生态系统的玩家,其中主要成员有华为和地平线。华为致力于打造在技术和商业层面上的完全封闭循环,而地平线则是通过其计算平台,打造了软硬件结合的核心竞争力。
这类公司专注于算法研发,其中主要成员有Momenta、元戎启行、商汤绝影以及博世;此外,还有轻舟智航、卓驭科技、鉴智机器人、Nullmax、大小眼和智驾大陆等。
第三类主机厂所涉及的智能驾驶企业阵容,涵盖了长城汽车旗下的毫末智行、奇瑞集团的大卓科技公司、由大众汽车与地平线共同创立的酷睿程,以及吉利汽车与千里科技共同打造的千里智驾等。
大家对第一类玩家的各自特长都有所了解。华为构建了自己的生态系统,并且在品牌定位上倾向于高端市场;地平线则是通过软硬件结合的方式打造了坚实的防线。今年,他们还推出了行业内的标杆产品SuperDrive。
在众多玩家中,Momenta无疑是最具影响力的。该公司较早地专注于这一领域,并在此过程中积累了丰富的工程技术经验,构建了完善的能力体系。其客户群体庞大,一旦智能驾驶技术实现量产,其规模将迅速扩大,进而持续增强系统的更新迭代能力,形成良性循环。
此外,Momenta已经构建起了完善的系统化交付体系。借助这一平台,它能够不受客户或车型限制,确保系统迅速集成到车辆中。据悉,公司还在自主研发芯片,但关于此方面的详细信息暂未公布,因此我们不便作出评价。
博世具备其独到之处。其在整车系统集成方面表现尤为出色,尤其在底盘稳定性和整车控制等领域,这些因素对智能驾驶体验至关重要,进而构成了企业的竞争优势。此外,博世在海外市场的竞争力显著,涵盖了法规遵循、产品开发流程等多个方面。鉴于汽车行业在全球范围内的竞争态势,博世在海外市场建立的优势将有助于提升其在中国市场的竞争力。
轻舟具备两大优势,首先,它与地平线的结合度较高,且在中端地平线硬件方案中表现优异,在芯片国产化的大趋势下,其发展前景值得期待;其次,其客户群体质量上乘,已宣布的理想和奇瑞均为销量大户,此外,还有众多潜在的大销量客户已确定合作,尽管目前不便公开,但在出货量、数据以及营收等方面均有可靠保障。
元戎更追求技术的前瞻性,提前卡位对手;
卓驭所采用的独特技术路径具有双重特性。在市场推广和公众关注方面,这种技术路径往往成为外界研究的典型范例;然而,卓驭面临的最大不确定性并非来自竞争对手,而是自身。如何证明其独特技术路径在性能上优于市场上的主流方案,成为了关键所在。
鉴智机器人以及Nullmax,它们专注于提供高性价比的解决方案,恰逢智能驾驶实现公平竞争的时机,同时,它们也拥有广阔的成长潜力。
第三类中的前两家企业已经几乎沉寂无声,而后两家企业我认为至少需要经过两年的摸索与尝试,才能显现成效。这类企业具有其独特性,它们要想生存下去,不仅自身实力要过硬,还需与强大的主机厂紧密绑定。一旦其中一方出现问题,整个局面便难以维持,例如奇瑞与大卓、长城与毫末,虽然主机厂本身运营良好,但智驾公司却未能展现出足够的竞争力。此外,还有一个不容忽视的问题,即便智驾公司自身表现尚可,但由于与单一主机厂绑定过于紧密,这也限制了其在客户群体上的拓展。
智驾公司的生存与否,关键在于能否确立自身的生态位,以及是否具备独树一帜、难以被替代的特性。评判这一点的标准众多,若从产品角度来划分,大体上可以归纳为三个类别:
这类产品追求极致性能,在产品性能和技术层面力求达到绝对领先地位;它们适合那些不介意花费高额费用的消费者,愿意为高品质产品支付;另一类则类似于“万金油”,被誉为全能战士,虽无显著短板,却难以凸显独特优势,这类产品更符合那些寻求平衡的顾客需求;而最后一类则是注重性价比,产品能够满足基本需求,功能和适用范围有限,但其成本优势却十分突出。适合活动范围比较固定,且对智驾不过分依赖的用户。
每个类别中包含四家,相加共计六家。然而,这仅是理想状态,众所周知,实际市场中恐怕难以容纳如此众多的竞争者。进一步探讨,我们还可以考虑一个更为极端的情景,即每类仅有三家。
在此,我们首先需探讨一个议题:随着城市NOA技术的趋于稳定,华为等力求极致性能的企业是否将转向,参与竞争20万元以下级别车型的市场份额?
轻舟智航内部的观点并不认同。在他看来,那些致力于追求卓越性能的企业,将会持续深化在L3、L4级别技术上的升级,而非选择向下拓展,争夺更多价格较低的车型市场,“辛勤劳作却只能赚取微薄利润”。
追求卓越性能与超值性价比的智能驾驶产品开发理念存在显著差异,不能简单地照搬照抄。这要求我们进行全新的全面设计,涵盖硬件组合的挑选、软件结构的构建、安全冗余的考虑等方面;接着,还需不断优化性能,实现升级迭代,积累工程经验,涉及芯片平台的选择、功耗的调整等环节。
观察华为过往的决策,其可能性显得较小。华为在商业运作上,一贯秉持着高投入换得高回报的策略。这一点在消费电子领域尤为明显,华为在研发上的投入巨大,相应的,其产品定价也较高。以智能手机市场为例,华为与苹果共同占据了高端市场,而在性价比方面,则主要由小米、OPPO和vivo等企业主导。
实际上,目前华为在智能驾驶领域也呈现出这一特点,其不带激光雷达的乾崑智驾3.0 SE版本仅应用于深蓝L07车型,售价位于16万元区间,并且缺少城市领航辅助驾驶功能,给人的感觉更像是为了营销而刻意制造的话题。而配备激光雷达的车型价格普遍在20万元以上。
自然,若设想一个极其极端的情形,华为若真的陷入低谷,那么第二、三层次的生态参与者或许只能存留一家。
曹旭东的观点并未将智能驾驶的竞争格局划分得过于细致,他站在全局的角度分析,认为最终能够存活的竞争对手不会超过三家。其依据在于,智能驾驶领域是一个既需要高额投入又需不断更新的行业,L4级别的智能驾驶竞争至少需要达到百亿级别的研发资金,而云端训练基础设施的建设成本也十分高昂,若不能投入足够的资源,很容易就会被淘汰出局。
当智驾公司的“边界意识”相对薄弱时,各参与者之间的界限开始模糊,相互影响,最终形成了大企业吞并小企业,快速发展的企业淘汰发展缓慢的企业的现象,这便是所谓的“三足鼎立”局面形成的根源。
对于所有热衷于智能驾驶的玩家而言,影响这一决策的关键因素在于规模。其重要性可以从以下三个方面来体现:成本控制、数据积累以及收益回报。
成本方面无需赘述。企业规模带来的成本优势显著,这一点在产品定价上表现得尤为突出。
数据同样重要,大量的出货量意味着数据积累更迅速、更广泛,这对智能驾驶系统的优化大有裨益,同时也使得我们与竞争对手之间的差距进一步拉大。
利润回报遵循着基本的商业原则。供应商和主机厂依据每辆车的许可费用来收费,随着生产规模的扩大,研发的额外成本逐渐降低,从而带来更高的利润。
规模并非一成不变,若能效仿华为提升单个客户的消费水平,便能在一定程度上降低对规模的依赖,但关键在于商业策略是否能够合理计算并实现盈利。
中国汽车行业并非纯粹的市场化形态,众多不确定因素正对智能驾驶市场的发展态势产生着影响。以长城汽车转向元戎启行为例,这一举动加快了毫末智行公司的退出步伐,而据传奇瑞汽车也在对国内某自动驾驶企业进行投资评估。此外,在消费者层面,智能驾驶在购车决策中所占比重的高低,将直接塑造智能驾驶行业的未来格局。
此问题亦引发一疑问,即辅助驾驶领域的竞争态势何时能告一段落。曹旭东给出了1年的预测,而余凯则认为是3年,至于于骞,他的看法则是5年,甚至可能更长。
技术发展呈现出持续升级的趋势。历史数据表明,特斯拉在2020年将辅助驾驶技术引入我国市场,随后整个行业纷纷跟进,经过5年的激烈竞争,大家已经达到了L2++级别。因此,若要实现真正的自动驾驶,或许还需等待较长时间,至少要到2030年之后。依照余凯提出的“未来3年实现脱手驾驶、5年实现闭眼驾驶、10年实现随心驾驶”的发展路径,竞争周期可能会更加漫长。
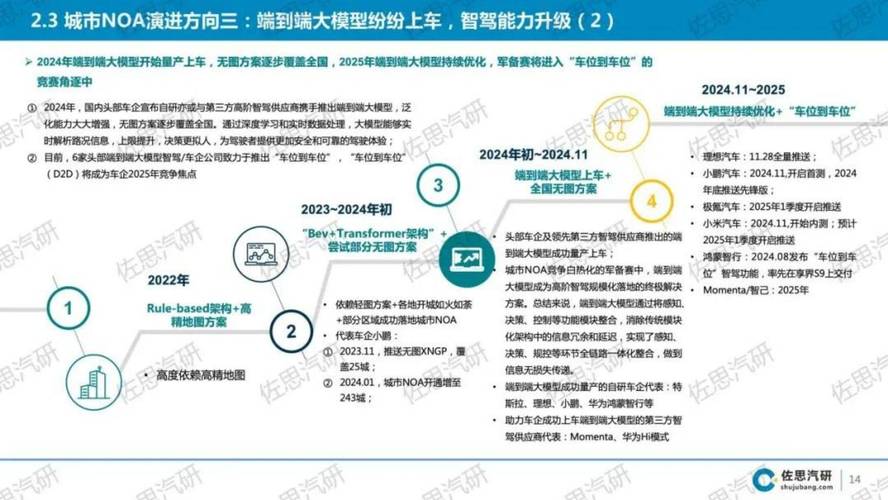
在此顺便提一提,之前我们曾就一个议题展开讨论,即新技术的出现可能会对智能驾驶市场的竞争格局产生影响。然而,根据以往的经验分析,这种情况似乎并不太可能发生。回顾历史,从早期的规则时代、Transformer技术,再到后来的BEV和OCC,市场格局似乎并未发生显著变化。尤其是端到端技术,在2024年初引发了热烈的讨论,有人甚至认为它可能会对市场格局造成影响。然而,时间过去一年后回望,这一议题似乎已无需再引发争议,市场已自行揭晓了答案,那些在之前活跃度较高的企业依然占据领先地位。
个人之见,这一概念可用“传承”一词来总结,其中蕴含了两个核心要素:一是技术的延续,二是商业的流传。
首先关注技术层面,尽管新技术持续演变,但其发展仍基于原有基础进行提升,诸如企业的工程实力、架构设计水平、芯片性能的优化以及系统响应时间的降低等,这些成果均是通过大量辛勤努力和细致打磨形成的核心竞争力,积累了丰富的经验。即便在新技术迭代的浪潮中,这些经验依然发挥着至关重要的作用。
商业的传承同样关键。在先前的阶段,那些处于领先地位的企业在客户资源、数据、资金以及人才密集度等方面都占据了显著优势。这种优势在下一阶段的竞争中得以体现,使得它们能够更早地洞察并布局新技术。
即便新的技术形态出现,多数情况下,首先察觉并引领潮流的将是那些目前活跃度较高的企业。这种情况与DeepSeek的横空出世截然不同,也不会有那些即将倒闭的企业突然实现重大技术突破,从而彻底颠覆整个行业。
此外,还有一个要点需要关注,那就是智能驾驶领域的界限正变得越来越不分明。像德赛西威、知行科技这样以前主要专注于硬件制造的企业,现在正逐步向软件领域拓展。例如,德赛西威就推出了基于高通8775方案的软硬结合产品,以及舱驾一体域控解决方案。在这些产品中,辅助驾驶模块能够实现高速辅助驾驶以及自主泊车等高级功能。知行科技同样宣布借助地平线征程6M平台研发智能驾驶软件,官方重点强调的亮点在于成本降低。这与禾多当年进军域控领域时的策略相似,降低成本固然是其中之一,但更主要的目的是为了争取更多的订单。
总结一番。若仅依照市场化法则,三家公司被淘汰的可能性较高。然而,正如前文所述,汽车行业并非全然遵循市场化运作,客户的投资决策、企业的首次公开募股(IPO),乃至企业间的联盟合作,以及那些无形中的干预力量,都足以左右智能驾驶公司的兴衰。总体而言,我认为智能驾驶市场的复杂性远超我们目前所观察到的表面现象。竞争的周期将会较为漫长,市场的结果并非短期内就能显现。因此,当最终的竞争者只剩下五家时,你又能预测出会是哪些企业呢?
在公共场合,某些看法并不适宜表达。若你对智能驾驶领域感兴趣,不妨添加我的微信,让我们共同探讨交流。






