


2025年上海车展上,一汽丰田bZ5的技术和预售活动上,辅助驾驶技术供应商Momenta推出的“全场景城区辅助驾驶”系统成为了展示环节的焦点;别克品牌在展区的中心位置,展示了与Momenta技术合作的大尺寸显示屏;与此同时,本田、大众、奔驰等合资品牌在各自的发布会现场,也都在屏幕上突出了与Momenta的合作关系。
这种汽车企业对供应商品牌形象进行“反向赋能”的现象,在以往的传统供应链结构中并不多见。
我国智能辅助驾驶领域的竞赛始于2021年,当时新兴品牌凭借“全栈自研”的强大优势打开了市场缺口;2023年,华为旗下的乾崑智驾在市场上独占鳌头,并通过鸿蒙智行发布的《2024智驾使用报告》加强了技术防线;到了2025年2月,比亚迪以“全民智驾”为宣传口号,一口气推出了旗下21款车型的“智驾版”升级;随后,吉利推出了千里浩瀚,奇瑞发布了猎鹰智驾……,智能辅助驾驶功能逐渐成为新车型标配,尤其是在被视为高阶能力的城市NOA(领航辅助驾驶)功能上,即便是主流合资车企也纷纷跟进,不愿在竞争中落后。
根据乘联会最新公布的数据,我国乘用车市场在2024年,支持城市NOA功能的车型平均售价已经降至15万元以下,而截至目前,这一价格界限已进一步降至12万元区间。特别值得一提的是,第三方供应商提供城市NOA的搭载量在2023年占到了5.19%,到了2024年,这一比例已上升至25.35%。预计在今年,这一比例还将有显著增长。
佐思汽研发布的《2024年中国乘用车城市NOA市场研究报告》揭示,在2023年1月至2024年10月期间,众多车企所采用的第三方城市NOA方案中,Momenta与华为联合提供的解决方案占据了市场份额的近九成,具体来看,Momenta贡献了60.1%,华为的HI模式则占据了29.8%,而其他企业共同占据了大约10%的市场份额。
2025年上海车展前后,智能辅助驾驶领域的竞争愈发激烈,并且这种竞争的分化现象也日益显著。不完全的统计数据显示,华为在上海车展开幕前已推出乾崑ADS 4等一系列解决方案,并正式公布了11家合作伙伴;Momenta的创始人曹旭东在本届车展中显得尤为繁忙,频繁往来于7家战略合作伙伴的展台之间;“蔚小理”所倡导的智能体验已深得人心,并且持续进行着更新迭代;与此同时,那些专注于自主开发的知名企业也在车展期间推出了多款新车型。
显而易见,我国智能辅助驾驶行业的竞争格局已经经历了从最初的多方争斗、激烈角逐,演变至当前华为引领、Momenta协同研发以及车企独立研发的“三分天下”的稳定格局。
华为乾崑智驾ADS 4或成为20万级以上车型智驾首选
鸿蒙智行在年初率先发布的《2024智驾使用报告》揭示,鸿蒙智行在2024年全年累计完成智驾行驶里程超过12亿公里,泊车操作次数更是突破了8100万次。具体来看,平均每天有22万鸿蒙用户成功解决了泊车难题;在已交付的55万鸿蒙智行产品中,活跃使用智驾功能的用户数量达到了41万,这一比例超过了75%;而行驶里程最长的用户,其行驶距离已超过20万公里。
在此之前,某第三方机构曾发布了一份名为《2024新能源汽车消费者洞察报告》的研究报告,报告对智界车主群体进行了深入分析,发现其中超过九成的用户是在华为智驾方案的强大吸引力下,无论是主动选择还是被动接受,最终成为了该品牌的车主。
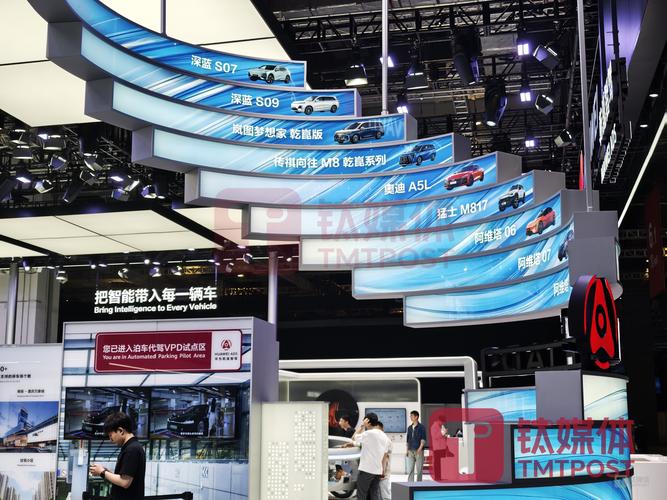
华为依托软硬件结合的全栈自主研发实力,推出了“智能选车方案”、“零组件方案”以及“华为智能解决方案”三种合作方式。在鸿蒙智行品牌下,“四界”矩阵系列即是智能选车方案的具体体现,而华为智能解决方案则可被视为其通过技术输出手段,向市场提供涵盖智能驾驶、智能座舱等领域的软硬件一体化全面解决方案。目前,深蓝汽车、方程豹、广汽传祺、阿维塔以及岚图等品牌均采用了这一模式,并且已经顺利加入了华为的合作伙伴行列。
更值得一提的是,华为乾崑智驾已深入到了传统豪华车企的腹地。2025年上海车展上展出的奥迪A5L,以及首次亮相的奥迪A6L e-tron、Q6L e-tron,还有上汽奥迪的A5L Sportback,这些车型都配备了华为的乾崑智能驾驶系统。未来,奥迪计划将这一系统进一步融入PPC(高级燃油车平台)和PPE(高级纯电动平台),以便旗下更多车型能够享受到智能驾驶的便利。
相关统计数据显示,在装备了华为算法的15种城市级导航辅助驾驶车型中,其中9种车型均来自与华为有着紧密合作关系的品牌。此外,随着华为Hi模式新客户的不断增多,华为在智能辅助驾驶领域的市场份额得到了显著扩大,并且进一步稳固了华为在智能驾驶供应链中的核心地位。
此外,据相关报道透露,华为计划在第三季度推出的乾崑智驾ADS 4,其硬件成本相较于前代产品下降了30%,这一显著优势无疑将吸引众多高端及豪华品牌的关注,未来有望成为20万元以上新车型智能驾驶系统的首选配置。
也有行业内的专家透露,实际上众多汽车制造商在与华为建立合作关系之际,他们还同时采取了合作与自主研发的双重策略。他们甚至还会与Momenta、地平线等公司展开合作。然而,在供应商的选择上,华为和Momenta的地位愈发牢固,与第二梯队相比,这两家公司的市场份额和生态系统范围都明显占据优势。
合作车型超130款,Momenta吃到了下沉市场的红利
佐思汽研的数据显示,Momenta以60.1%的市场份额位居国内城市NOA领域第三方智能驾驶解决方案供应商的榜首。在2025年上海车展上,Momenta连续与通用别克、一汽丰田、本田中国、凯迪拉克、上汽奥迪、智己以及上汽大众等七大知名品牌达成了深度战略合作。此外,Momenta所合作的车型数量已突破130款,近期更是迎来了一个显著的增长,其搭载量已接近30万辆。
在接受媒体采访时,有汽车制造商的智能驾驶工程师提到,Momenta之所以在市场上占有率高,主要得益于其开放性和灵活性,以及其量产工程化的可靠性。因此,车企若选择Momenta的技术方案,将更有机会深度参与智能辅助驾驶系统的整体工程开发过程。
实际上,Momenta与华为相比,更倾向于扮演软件解决方案提供商的角色。目前,它正依靠“一个飞轮两条腿”的产品策略,构建了一个以数据为动力的飞轮模型。该模型通过海量数据的运用和闭环自动化的不断迭代,对长尾问题进行持续的算法优化。
Momenta的又一核心竞争力是其丰富的量产交付经验,同时它还倡导“轻量交付、深度赋能”的生态开放策略。Momenta声称,其不仅向汽车制造商提供智能驾驶技术,更助力它们构建自主的智能驾驶研发体系。在应对各类车型时,Momenta的解决方案在理想条件下,仅需3至6个月时间,便能在全新车型上实现完美适配。
在广汽传祺与向往S7项目合作中,双方仅耗时6个月便实现了算法的兼容,此举加速了向往S7上市进程;再如,与智己汽车初期合作阶段,双方共同研发、相互促进,依托先进的D.L.P.人工智能模型,收集了丰富的人类驾驶数据用于训练,并打造了具备亿级数据生产能力的决策规划数据-模型生产线,这才让智己IM.AD成为智能驾驶辅助领域的佼佼者。
根据用户反馈,装备了Momenta智能辅助驾驶系统的车辆在城市NOA功能方面的表现颇受好评。特别是在面对交通繁忙的路口时,即便遇到交通信号灯的频繁切换以及行人和非机动车频繁穿梭的情况,该系统仍能迅速作出判断,并迅速调整车速与行驶路径,从而保障了车辆的安全与通行效率。
总体来看,显而易见,华为凭借乾崑智驾构筑的技术防线坚守在20万元的价格门槛,而Momenta则享受了下沉市场的丰厚回报,将高级智能驾驶方案批量应用于售价15万元的丰田铂智3X和12万元的东风日产N7等车型,这对那些执着于“自主研发”的汽车品牌而言,以技术壁垒构筑的防线正逐渐瓦解。
“自研+合作”,主流车企在双轨策略中寻找平衡
若时光倒流至五年前,特斯拉、“蔚小理”等新兴造车企业凭借巨额资金投入和全面自主研发,在智能驾驶领域构筑了显著的技术壁垒,同时凭借卓越的用户体验赢得了高额溢价。随后数年,传统汽车制造商亦纷纷效仿,使得全栈自研技术逐渐成为一种行业潮流。
何小鹏近期谈到,他所在的小鹏汽车对XPILOT系统的“自主研发”十分重视,并透露公司在2024年的智能化研发领域投入高达35亿元。财报数据进一步揭示,小鹏汽车全年的研发支出为64.6亿元,较上年同期增长了22.4%。得益于MONA M03以及P7+等车型的热销,小鹏汽车在2024年的盈利水平创下了历史新高,同时亏损状况也显著改善。
在2024年,理想汽车在推出理想L6车型后,迅速将手中超过千亿的资金投入到了下一代技术架构VLA(视觉-语言-行动)模型以及人工智能技术的研发领域。这一举措使得公司在2024年实现了收入的增长(尽管尚未盈利),并且公司还计划在2025年推出首款配备该智能驾驶辅助系统的纯电动SUV——理想i8。
根据财务报告分析,这些处于“自研”领域的领先新势力品牌,目前依然能够从技术领先带来的利益中获益,然而,自2024年起,传统汽车制造商越来越多地转向与外部供应商建立合作,这一趋势愈发显著。这导致新势力品牌构建的竞争壁垒逐渐削弱,甚至一些最初坚定投资智能驾驶自主研发的汽车企业,其战略方向也开始出现调整。
比亚迪在今年3月推出了“全民智驾”活动,搭载“天神之眼”的车型使得3月份的销量大幅上升。然而,深入分析可以发现,“天神之眼”采用了“自主研发与合作伙伴共同开发”的双轨并行模式。具体来说,天神之眼A是与华为共同研发的,天神之眼B则基于Momenta的技术方案,而专注于入门级市场的天神之眼C则是比亚迪独立研发的成果。
吉利推出的“千里浩瀚”项目实际上依托于千里科技;而奇瑞的“猎鹰智驾”则汇聚了博世、华为、地平线、高通、科大讯飞、文远知行等多家智驾方案提供商的力量;长安汽车则通过与阿维塔合作,以及深蓝车型搭载华为乾崑智驾,而长安启源则搭载了自家研发的天枢智驾系统;更早之前,长城汽车普遍采用了毫末智能驾驶产品,在高级别智能驾驶方面,则是魏牌蓝山启用了元戎启行的城区NOA方案。
即便蔚来具备强大的自主研发实力,在其第三品牌“firefly萤火虫”的首款车型萤火虫上,仍决定与地平线展开合作,并引入了地平线的芯片和感知算法。在此过程中,蔚来团队主要负责决策与控制工作,这标志着蔚来在智能驾驶方案领域首次采用了外部智驾平台。
显而易见,目前仍坚持自主开发的仅限于行业领先的新兴品牌,正如雷军在2024年的评论中所述,国内仅有七家汽车制造商致力于智能驾驶技术的自主研发;与此同时,大多数传统汽车制造商则普遍采取了“自主研发与协作并行”的发展策略,即既要进行自主研发,亦需寻求合作,在实践中不断学习和进步。
据相关数据统计,在2021年,仅有约十分之一的汽车制造商选择了第三方的智能驾驶方案;然而,到了2024年,自主开发与第三方提供的解决方案的比例将大致为四比六。
在今年的电动车百人论坛上,地平线公司的创始人兼首席执行官余凯进一步指出:“目前我们的产品构成中,有20%的成分是我们自主研发的,而剩余的80%则依赖于供应商。这种车企研发中心与关键一级供应商相结合的模式,已经逐渐成为当前汽车企业推广普及智能驾驶技术的普遍趋势。”
相较于那些规模较小、产品线较为单一的新兴品牌仍旧坚持自主开发,那些拥有众多子品牌和丰富车型系列的传统汽车制造商,确实更适宜采取“自主开发与协作”的双重战略。一方面,这样做可以防止过度依赖外部供应商,从而保留品牌的独特性;另一方面,它也避免了全面自主开发所需的高昂成本和漫长周期。此外,这种方法还能确保旗下所有车型都能迅速提升智能驾驶系统的性能,真可谓是一举数得。
博世智能驾驶与控制系统事业部中国区总裁吴永桥进一步阐述道,车企在全栈自研的道路上,至少需要投入3年时间来构建数据闭环和整合工具链,这一过程所需的资金和人力成本同样不容小觑。例如,一家主机厂若要培养一支200人的AI团队,可能仅能服务于10款车型,而一家一级供应商却能至少承担50个甚至更多车型的研发任务。
博世在2024年对智能驾驶研发领域的投资达到了约20亿元,与此同时,地平线公司正致力于加快新一代征程6系列产品的市场应用。目前,征程6系列已成功应用于比亚迪的“天神之眼C”产品中,未来还将依托征程6P技术,打造涵盖全场景的智能驾驶解决方案。大疆卓驭、元戎启行、文远知行等久负盛名的智能驾驶服务提供商亦将加快推进“全民智能驾驶”的进程,从而进一步增加“合作模式”在市场中的比重。
到了2025年,我们将明显观察到,我国智能辅助驾驶技术发展已从起初的全面自主研发模式,演变成为与合作伙伴共同发展的新态势。领先的车企们通过整合供应商的技术灵活性和大规模生产实力,确实在成本控制、效率提升及创新研发之间找到了一个恰到好处的平衡点。
这并不表示头部车企会停止“自主开发”,因为众多企业在采纳智能驾驶解决方案提供商时,通常会要求提供源代码和文档资料,其根本目的在于学习过程中将这些转化为自身的技术实力。实际上,对于车企来说,在“自主开发”与“合作”之间寻找新的平衡点,显得尤为关键且急迫。终究,在智能驾驶这一领域,速度是取胜的关键,谁能够更快地加入这一行列、更快地实现技术更新,谁就更有可能占据消费者的心智。
合作方的智驾供应商自然也将面临一场生死较量,这场竞争不仅关乎市场规模和市场份额,更在于从L2级向L3级、再到L4级的跨越,都需要持续投入大量资金。这表明,只有那些资金雄厚、财力充足的供应商才能在这场智能驾驶的竞争中坚持下去,或许在不久的将来,我们真的会看到“赢家通吃”的现象出现。
正如Momenta首席执行官曹旭东所预测,到了2026年,智能驾驶领域的竞争将见分晓,届时留存下来的智能驾驶企业预计将仅有三家左右。






