


2025年,品牌整合成为中国车市的风向标。
上汽大乘通过整合上汽乘用车、上汽国际、研发总院、零束科技等五家企业,构建了一个统一的战斗集体,旨在增强规模效应;极氪与领克实施了战略融合,正式组建了极氪科技集团,并最终与吉利汽车合并,实现了资源的集中利用;蔚来汽车将乐道和萤火虫品牌纳入到主品牌之下,涉及研发和营销等部门的整合,旨在削减不必要的成本;比亚迪将腾势、方程豹等子品牌的公关团队纳入集团统一管理,实现了研发与渠道的统一化;奇瑞设立了智能化中心,将雄狮科技、大卓智能以及研发总院的相关业务合并,以加强智能驾驶技术的闭环管理。
目前,据悉江铃福特即将纳入长安福特的整体架构,以实现资源的有效融合。未来,长安福特将致力于提升品牌高端化,而江铃福特则将拓展产品线,追求多样化,共同打造具有明显差异化的产品组合。
有人指出,在接下来的三年内,我国市场将有高达30%的品牌经历整合,而部分边缘车企或许面临被市场淘汰的风险。福特公司此次的业务重组便是这一现象的一个缩影——无论是合资企业还是本土品牌,它们都必须正视行业集中度不断上升这一显著的发展趋势。
多方都能接受的结果
福特近期对在华业务进行了调整,具体措施包括:首先,推行渠道合并销售策略。长安福特将负责主导销售网络,将江铃福特乘用车和福特进口车型纳入统一销售体系。之前提出的成立新销售公司的计划已被取消,转而由长安福特销售公司直接负责管理。
在产品线方面,长安福特已暂停对嘉年华、福克斯等车型的改款与升级计划,转而集中资源发展中高端市场,具体包括蒙迪欧、锐界L等车型。其中,EVOS也纳入了蒙迪欧的系列之中。锐界L,作为一款定位为中大型SUV的车型,凭借其高性价比,已成为长安福特销售业绩的重要支撑。而探险者则将豪华与硬派风格相结合,采取了独特的发展策略。
江铃福特致力于深耕SUV和皮卡领域,旗下拥有F-150猛禽、Ranger游骑侠以及Bronco烈马等众多经典车型,这些车型均已被纳入江铃福特的产品线。由此可见,福特对江铃福特的发展前景给予了高度重视。然而,中国新能源汽车的潮流迅猛异常,技术革新之迅猛,产品更新换代之迅速,超出了众多人的预期,以至于一向在中国市场占据领先地位的德日合资品牌都感到难以应对,更不用说在中国市场耕耘时间尚短的福特了。2020年,合资品牌在中国乘用车市场的份额达到了61.6%,相比之下,自主品牌仅有38.4%的市场份额;然而,到了2024年,合资品牌的份额急剧下降至31.5%,而自主品牌却实现了逆袭,市场份额飙升至65.2%,形成了“三七开”的市场格局。这种转变仅用了短短四年时间,大大超出了行业的预期。根据2025年最新公布的数据,合资品牌的市场份额继续呈现小幅下降趋势,降至31.3%(具体指前四个月的数据),而德系、日系以及美系品牌的总占比仅为33.1%,这一比例达到了历史最低点。
江铃福特在2024年的总销量达到了大约五万辆,这一数字占据了福特在中国市场的总销量的大约20.16%。然而,旗下的一些主打车型,例如烈马和Ranger,表现并不理想,其中烈马在2024年的销量甚至不足8000辆。
双方若能成功合并,一个显著的优点在于它们的产品线存在较低的重合率,只有如此结合,方能实现优势互补。这并非意味着产品存在重合就无法实现整合,只是这种整合方式能带来更高的效率,更有助于稳固福特在中国市场的地位。
尤其是,只有实现合并,福特才能充分利用长安汽车在新能源领域的技术优势与丰富经验,从而在电动化与智能化领域实现突破。若维持现状,长安福特或许尚可维持,但江铃福特的局面则会显得颇为棘手。
所以,资源合并是一个多方都能接受的结局。
整合只是一个开始
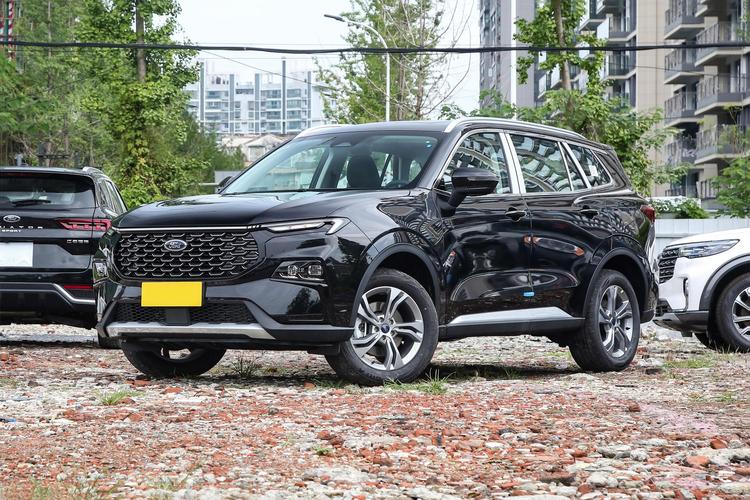
福特汽车的发展史中,资源整合从来都不是一个新鲜事。
福特在2006至2008年期间,相继处置了阿斯顿·马丁、捷豹路虎以及沃尔沃,总计收回资金超过六十亿美元,从而成为当时唯一未寻求破产保护的美系汽车制造商。这一连串举措在业界被誉为“福特式的精简策略”,其核心理念在于通过精简业务范围来确保资金流动性,并将资源集中于发展核心优势业务。
回顾过去,福特当时剥离的这些品牌虽然价值较高,但都伴随着巨大的研发成本以及较长的盈利周期。然而,福特决定保留如F系列皮卡和Mustang等高利润的标志性产品,这一决策为接下来的十年复苏奠定了坚实的基础。
“资源整合”始终是其应对危机的核心手段。
然而,中国市场,作为福特全球战略中的关键区域,此次整合所面临的复杂性和挑战,显然超出了之前的预期。
原因在于,我国汽车市场正经历着向新能源转型的关键时期,并非仅福特一家承受着压力,实际上,众多合资品牌同样面临着巨大的挑战。短短数年间,市场份额便急剧下滑,从61.6%骤降至31.3%,其下降速度之快,犹如过山车般惊心动魄。
合资企业通常依赖对燃油车进行电动化改造或对海外平台进行本土化调整,但在诸多方面均无法与中国的新能源汽车相匹敌。以福特电马为例,这款车型与同级别的中小鹏G6相比,在智能驾驶技术方面存在差距。福特电马配备了单目感知摄像头,而小鹏G6则采用了双目感知摄像头。此外,福特电马的摄像头数量为6个,小鹏G6则达到了11个。至于驾驶芯片,福特电马的具体信息并未公开,而小鹏G6搭载的是两颗英伟达Drive Orin芯片。因此,在智能驾驶性能上,福特电马的表现不及同级别的自主车型。这也导致了其在2024年的销量未能达到千辆。
从这一方面到那一方面,合资企业在智能化领域与中国的新能源企业之间,确实存在一种直观可辨的差距。
因此,整合过程相对简单,销售网络的合并也不复杂,然而真正困难的是如何实现深入的本土化研发,确保技术升级与国内品牌的步伐保持一致,以及如何优化决策流程以提高其效率。
丰田中国在相关领域树立了卓越的榜样。2025年,丰田在中国设立了专门的研发机构,构建了“ONE R&D”的统一研发体系,并将决策权从日本总部转移至中国团队手中。在研发流程中,实施了“Regional-Chief Engineer”(RCE)制度,由四位中国籍首席工程师负责车型开发,从而确保了“中国市场需求能够直接影响到决策层”。中国团队得以独立设定电动平台的设计框架,此举成功撼动了TNGA在全球技术标准统一领域的统治地位。
长安福特与江铃福特资源融合之后,带来了两个显著的优势。首先,通过将有限的资源集中投入到核心车型中,有效降低了成本和风险,并提升了运作效率。其次,这一举措有助于打造出一个具有鲜明辨识度的车型系列。
百姓评车
磨练自身实力,并依赖中国合作伙伴的支持,这将是合资品牌实现逆袭的关键步骤。对福特而言,实现整合是其日常运作的一部分,然而,未来如何与长安汽车携手推进产品升级,甚至开创全新的合作模式,这才是其面临的核心挑战。






